Покупать ли Транснефть под дивиденды?
Представьте дорогу М5, только по ней перевозят 85% российской нефти. Построить рядом такую же дорогу невероятно дорого, а пользоваться существующей нужно постоянно. Поэтому нефтяные компании пользуются и платят Транснефти.
Понимаем, что вот эта нефтяная М5 - это целая система нефтепроводов, насосных станций, резервуаров и терминалов.
Монополия.
Мы как инвесторы такое любим.
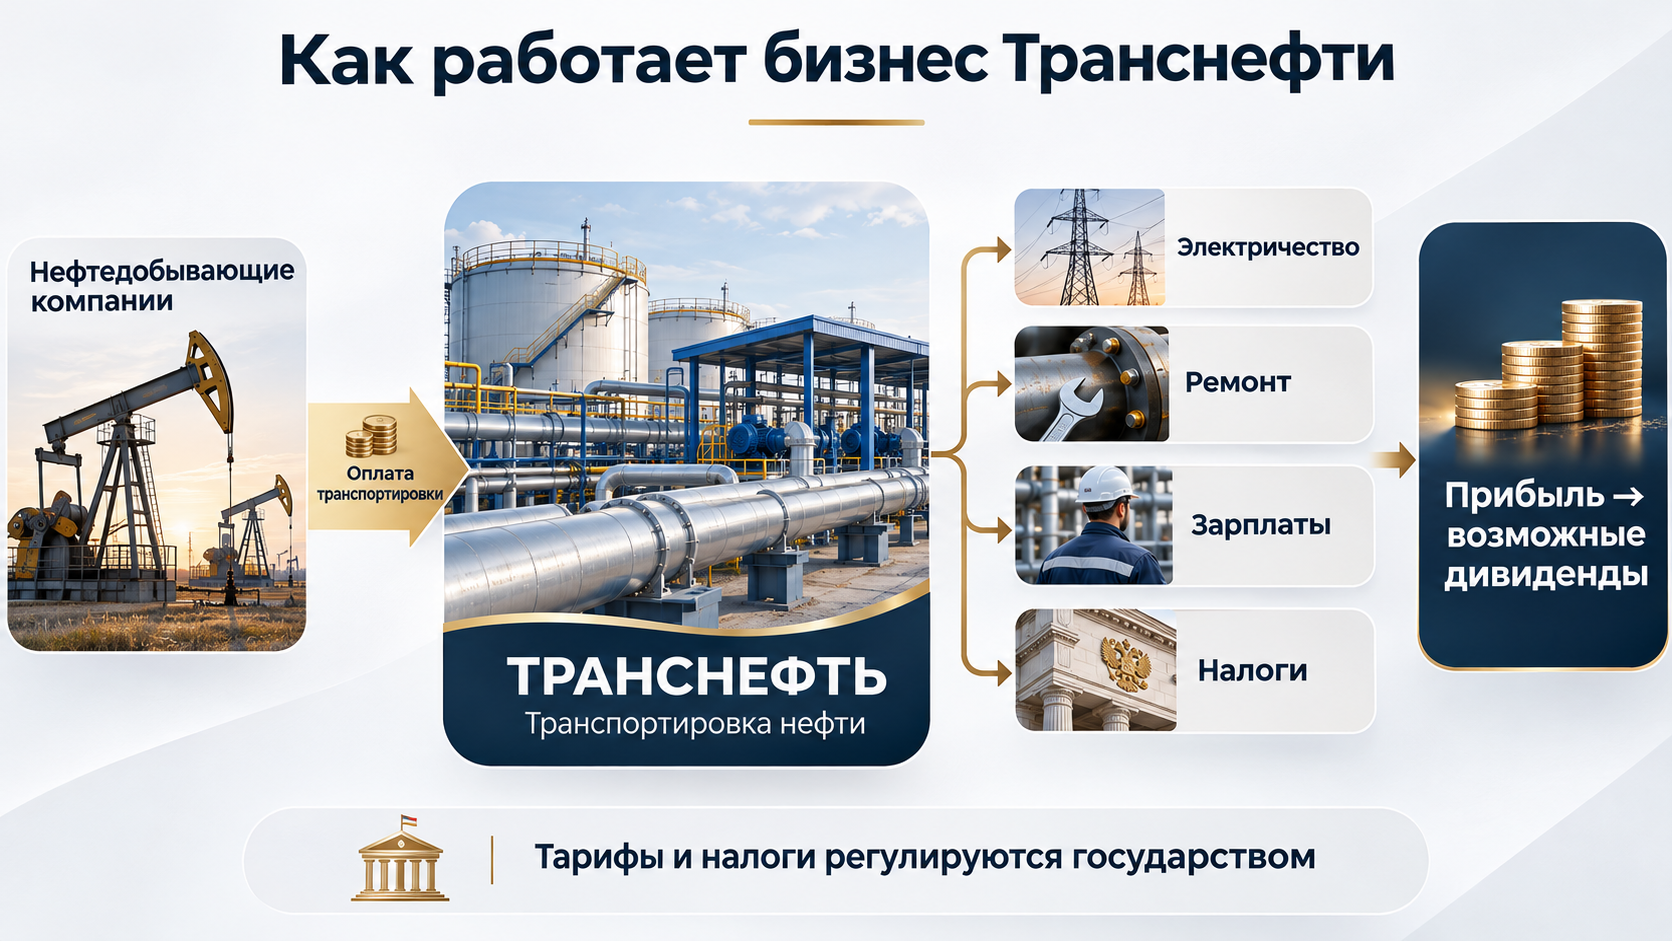
Но дальше начинается самое интересное. Трубы нужно ремонтировать, насосам требуется электричество, сотрудникам платить зарплату. Государство определяет тарифы и налоги. И только после всех этих расходов появляется сумма, которой можно поделиться с акционерами.
Поэтому главный вопрос разбора, сколько денег Транснефть сможет регулярно оставлять своим владельцам. И вот здесь будет интересно.
За что платят компании и почему общий оборот может обмануть
Мы уже выяснили, что главный источник заработка Транснефти - это транспортировка нефти и нефтепродуктов. Нефть нужно доставить от мест добычи на перерабатывающий завод или к экспортному терминалу. За эту услугу нефтяные компании платят по установленным тарифам.
У группы также есть портовый бизнес и товарные операции, включая продажу нефти. Поэтому общая выручка зависит от нескольких направлений.
В 2025 это было особенно заметно. Выручка от транспортировки нефти и нефтепродуктов выросла на 9,9%, до 1,059 трлн рублей. При этом выручка товарных операций сократилась на 24,4%. В результате общий оборот группы прибавил только 1,2%.
Если смотреть только на общий оборот, можно недооценить рост транспортного бизнеса. Для анализа важно понимать, какое направление изменило результат.
Парадокс 2025 года: выручка выросла, а прибыль акционеров упала на 21,4%
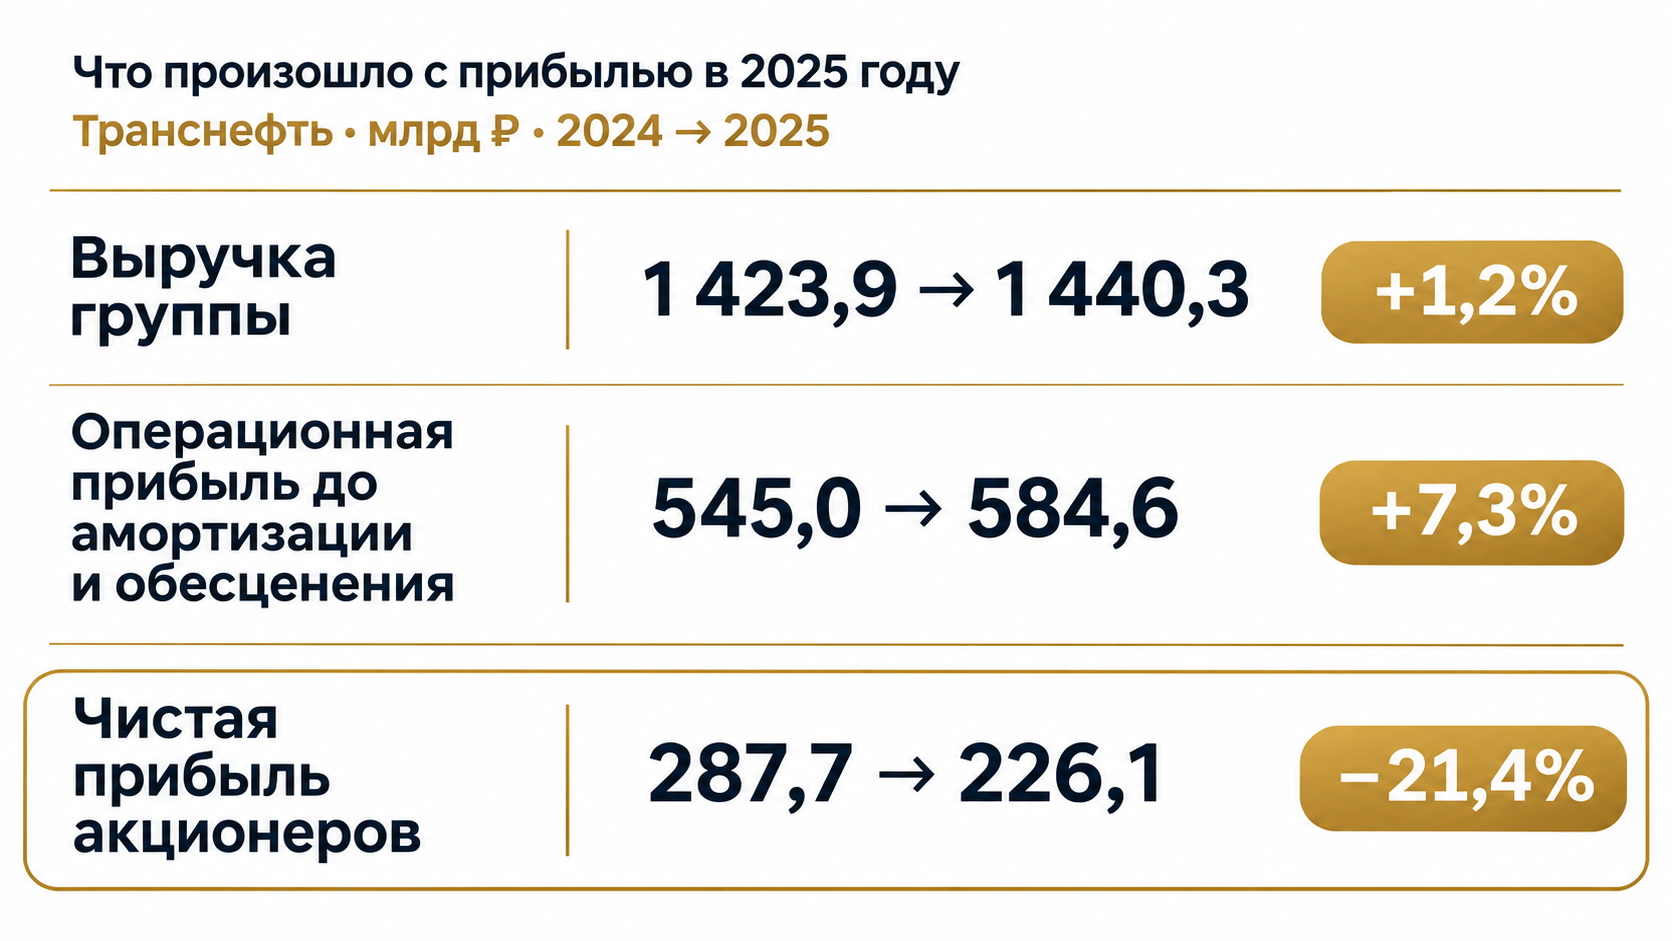
Доходы выросли. Результат до амортизации и обесценения увеличился на 7,3%. А прибыль акционеров сократилась на 21,4%. Чтобы понять это расхождение, нужно разобраться с двумя расходами:
1. Амортизация и обесценение.
Амортизация отражает постепенный износ оборудования и инфраструктуры. Насос покупают и оплачивают в определённый момент, а используют много лет.
В отчётности его стоимость распределяют на срок службы. Поэтому ежегодный расход на амортизацию и фактическая оплата покупки приходятся на разные периоды.
Обесценение возникает, когда компания признаёт снижение стоимости активов. В 2025 такой расход составил 97,5 млрд рублей против 32 млрд годом ранее. Он уменьшил прибыль, хотя сам по себе не означал одновременного платежа этой суммы с банковского счёта.
Признаем, что обесценение имеет экономический смысл: оценка актива связана с тем, сколько денег от него ожидают получить в будущем.
2. Повышенный налог на прибыль 40%.
Для трубопроводных обществ группы на 2025–2030 установлена ставка налога на прибыль 40% (при общей ставке для компаний с 2025 в 25%).
Получается, транспортный бизнес может наращивать заработок, а сумма, остающаяся после всех расходов и налогов, сокращаться.
Тарифы против расходов: почему электричество дорожает быстрее прокачки
Теперь посмотрим, как растут цены на услуги самой Транснефти и на ресурсы вокруг неё.
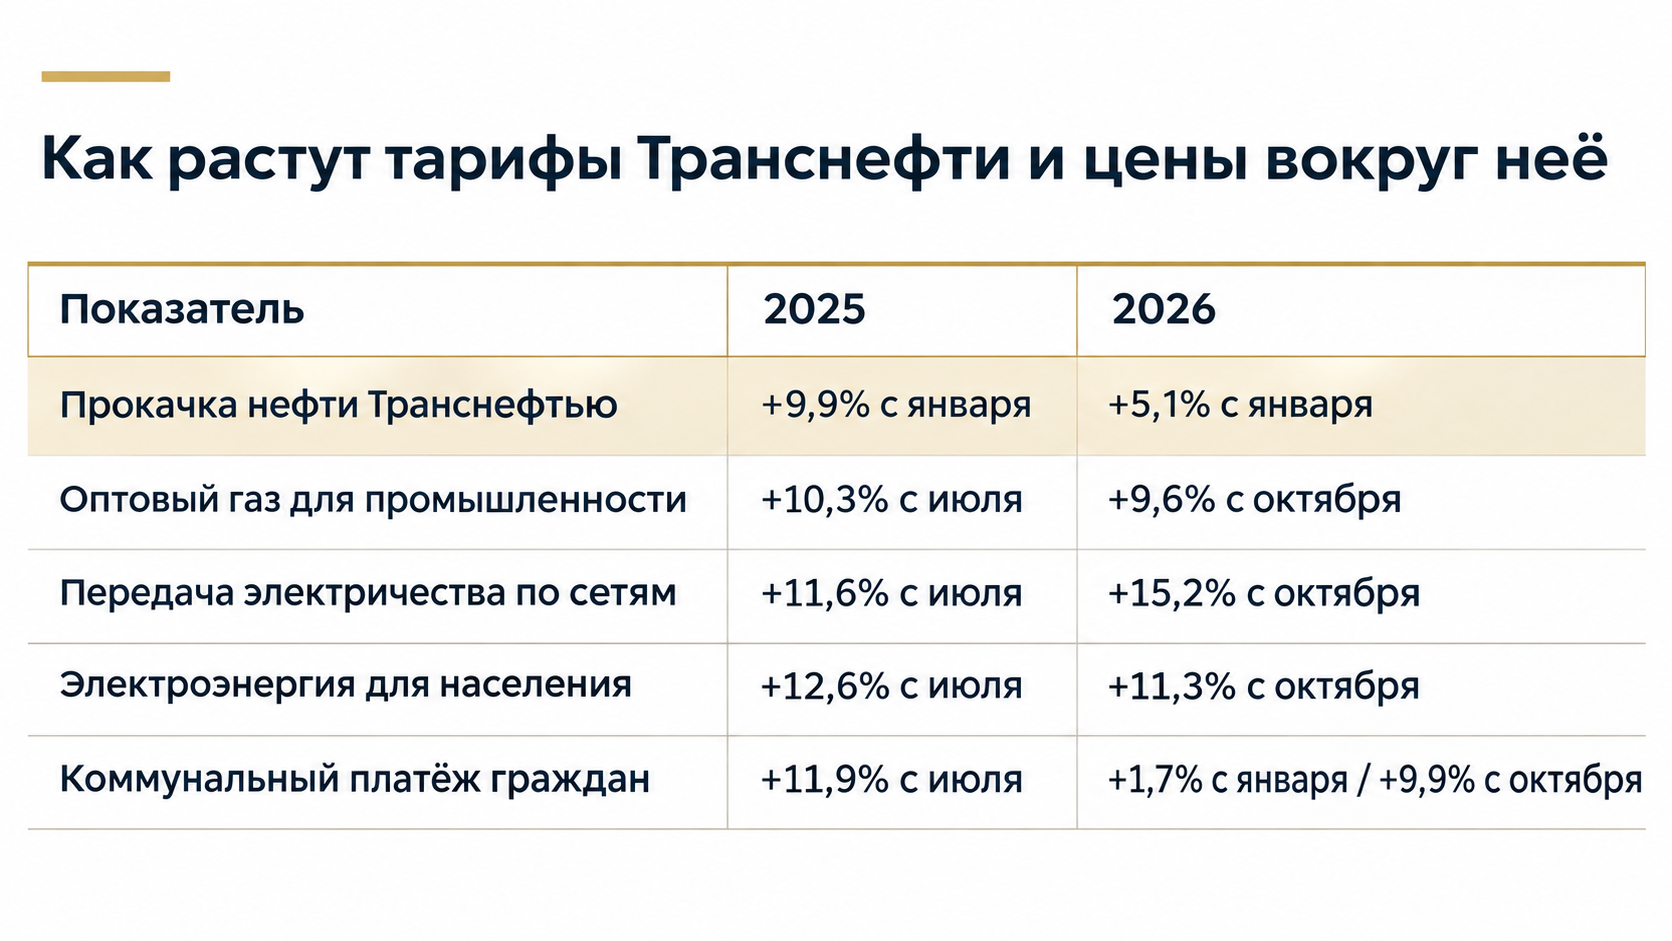
К этой картине добавим инфляцию, куда ж мы без нее. За 2025 потребительские цены выросли на 5,59% декабрь к декабрю, а среднегодовой рост составил 8,69%: настолько средний уровень цен за весь 2025 превышал средний уровень 2024-го.
На 19 октября 2026 года ЦБ оценивал годовую инфляцию в 6,8%, а рост цен к концу года прогнозировал в диапазоне 7,1–7,6%. Индексация прокачки на 5,1% оказалась ниже этих ориентиров.
Главный рост расходов в 2026 - это зарплаты, материалы и ключевая ставка
Самый крупный прирост расходов в первом полугодии 2026 года пришёлся на персонал.
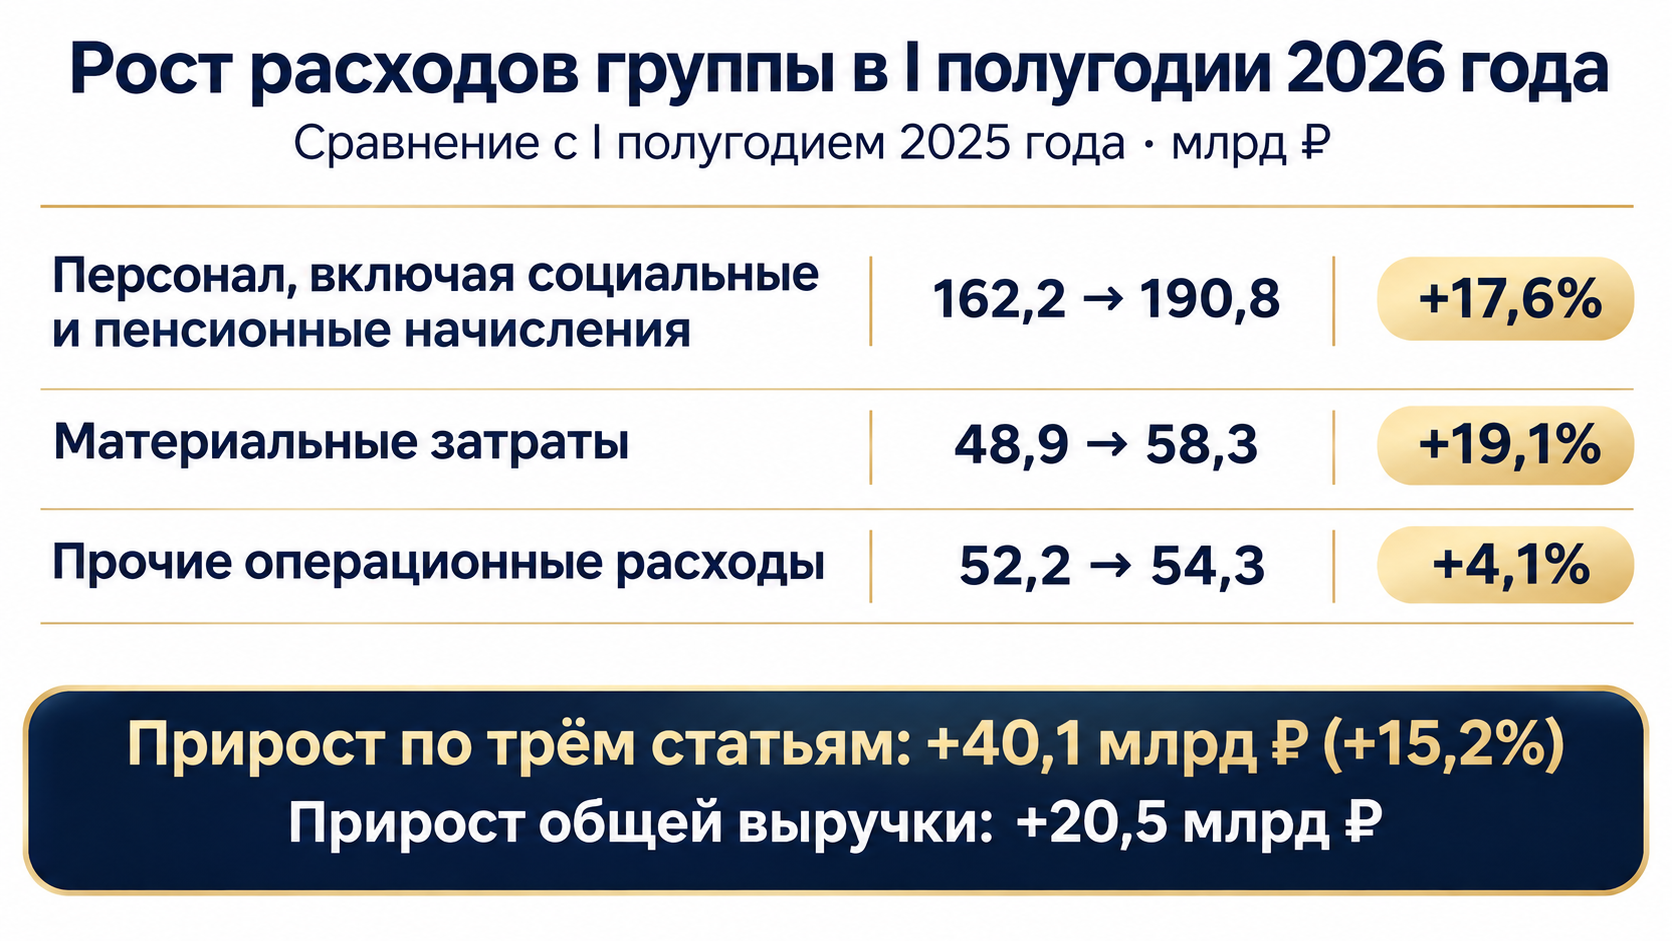
Компания получает больше, но и тратит больше
В быту это легко представить: зарплата выросла, но обязательные расходы прибавили ещё сильнее. Вроде зарабатываешь больше, а свободных денег становится меньше.
У Транснефти похожая ситуация. За первое полугодие выручка выросла на 20,5 млрд рублей. А расходы только на персонал увеличились на 28,6 млрд. Материальные и прочие расходы тоже подросли.
Для инвестора смысл простой: рост выручки сам по себе ещё не гарантирует роста прибыли и дивидендов. Важно, сколько остаётся после расходов.
Поэтому я буду смотреть, удаётся ли Транснефти зарабатывать быстрее, чем дорожает её работа. Один из ближайших ориентиров: тарифы на 2027. Пока предложено поднять их примерно на 5%. Если расходы продолжат расти намного быстрее, одной такой прибавки может не хватить. Потребуются большая загрузка трубопроводов, экономия или другие доходы.
Часть доходов приносят накопления
Транснефть зарабатывает не только на основной работе. У неё есть финансовые резервы, размещение которых приносит проценты. По смыслу это похоже на доход по вкладу.
Но за первое полугодие процентные доходы компании сократились почти на треть.
Здесь всё зависит от двух вещей: сколько денег размещено и под какой процент. Если ставка падает, новое размещение может приносить меньше. Если компания тратит накопления, проценты начисляются на меньшую сумму.
Прибыль есть, но ее как бы нет
Почему хорошая прибыль в отчёте ещё не гарантирует дивиденды? Три нюанса по деньгам Транснефти:
Труба требует вложений. За первое полугодие 2026 года все деньги от основной работы ушли на обновление инфраструктуры и оборудования — и их даже не хватило. Да, полгода нельзя просто умножить на два (платежи идут неравномерно), но в следующем отчёте важно проверить главное: хватает ли новых денег одновременно и на стройку, и на дивиденды?
Кубышка тает на нетипичных сделках. У компании отличный запас прочности: свободных денег на счетах больше, чем всех долгов (даже без учёта сумм, отложенных под текущие дивиденды). Но в июле 2026 года из этого резерва достали 40 млрд ₽ и купили долю в неназванной компании (предположительно в Газпромбанке). Живые деньги превратились в закрытую инвестицию с неизвестной доходностью.
Три роли государства. Государство одновременно регулирует тарифы Транснефти, собирает с неё повышенный налог 40% и как главный акционер решает, сколько прибыли отдать на дивиденды. Поэтому при покупке акций мы ставим не только на саму нефтяную трубу, но и на самого главного в нашей стране.
Сколько нужно заработать Транснефти, чтобы платить дивы 200 руб
Дивиденды компания считает не от обычной чистой прибыли из главной строчки отчёта, а от нормализованной, то есть скорректированной на отдельные бумажные и разовые статьи. Ориентир хороший - отдавать акционерам не меньше 50% от этой суммы.
Давайте прикинем на калькуляторе: сколько реально принесёт одна акция, если компания направит на выплаты ровно половину такой прибыли? За точку отсчёта берём конкретную цену закрытия торгов 3 ноября 1 042 ₽:
- Заработает 250 млрд ₽ → получим около 172 ₽ на акцию (16,5% до налогов)
- Заработает 275 млрд ₽ → получим около 190 ₽ на акцию (18,2%)
- Заработает 300 млрд ₽ → получим около 207 ₽ на акцию (19,9%)
Чтобы увидеть заветные 200 ₽ дивиденда, Транснефти нужно показать около 290 млрд ₽ нормализованной прибыли. Каждые недополученные 10 млрд ₽ прибыли отщипывают примерно 6,9 ₽ от возможного дивиденда.
Поэтому за заманчивой доходностью под 20% стоят два жёстких условия: сначала бизнес должен физически заработать эти сотни миллиардов при налоге 40%, а затем наше государство должно принять решение поделиться с нами как с инвесторами.
А зачем государству делиться через дивиденды, если можно забрать деньги в бюджет напрямую через повышенный налог? Вопрос открытый. Именно поэтому я сейчас смотрю на Транснефть осторожно: компания сильная, но покупать её просто за красивые прошлые выплаты опасно, сначала нужно увидеть в следующих отчётах, что доходы снова обгоняют расходы на свет и зарплаты.
И вот здесь кроется главная ловушка:
Проверьте свой портфель прямо сейчас
История с Транснефтью не исключение. На диагностических разборах я регулярно вижу одну и ту же картину: у инвестора в портфеле куплено 15–25 разных акций под дивиденды просто потому, что все о них писали или в прошлом году была хорошая выплата..
Ответьте себе честно на один вопрос: по каждой ли бумаге в своём портфеле вы знаете, почему она у вас лежит и сколько денег компания реально сможет заработать для вас в 2026–2027 после новых налогов и выросших расходов?
👉 Если хотите следить за такими разборами простым языком - подписывайтесь на мой канал в Max / Telegram.
👉 А если в вашем портфеле уже случился сборник из бумаг или заканчивается вклад и страшно перекладывать деньги наугад, приходите на личную диагностическую сессию создания капитала: [здесь]. За 40 минут мы спокойно, без сложных терминов посмотрим вашу точку А, разберём ваш портфель и посчитаем на калькуляторе пошаговый план под вашу цель.
С уважением,
Татьяна Бунегина
Не является индивидуальной инвестиционной рекомендацией. 16+